A retração no volume de vendas no varejo alimentar reflete não apenas a pressão econômica sobre o orçamento das famílias, mas também uma transformação na forma como o consumidor distribui sua renda e realiza suas compras. Com juros elevados, inadimplência crescente e preços de alimentos ainda pressionados, uma parcela cada vez menor da renda fica disponível para o varejo alimentar, que passa a disputar espaço com outras categorias de consumo.
Ao mesmo tempo, famílias menores, maior frequência de visitas a diferentes canais e a busca por conveniência, preço e variedade no e-commerce revelam um shopper mais seletivo e menos previsível, exigindo do varejo novas estratégias de sortimento e de relacionamento.
Pressão sob o orçamento limita o consumo
Levantamento da Serasa mostra que a combinação entre o avanço da inadimplência e a manutenção dos juros em níveis elevados restringe o acesso ao crédito, aumenta o comprometimento da renda e reduz ainda mais a capacidade de consumo das famílias.
Hoje, apenas 70,3% da renda mensal familiar permanece disponível após o pagamento das despesas essenciais. Essa parcela da renda, que engloba os gastos destinados à alimentação, disputa ainda espaço com entretenimento, viagens e, cada vez mais, com novos centros de consumo, como apostas esportivas e medicamentos à base de GLP-1. Mas, além da competição externa, a elevação no preço dos alimentos e bebidas também tem impactado um shopper com renda já afetada por tantos fatores. O resultado é um consumidor mais seletivo, que compra menos por impulso, compara preços com maior frequência e redefine onde investirá seu dinheiro.
R$1.073,98 - Esse é o gasto médio mensal dos brasileiros em supermercados, segundo a dunnhumby. Quase metade da renda estimada da maior parte da população. Mesmo com a desaceleração observada em junho, quando os preços de alimentos e bebidas recuaram 0,24%, o grupo ainda acumula alta de 3,8% nos últimos 12 meses, conforme o IPCA.
O consumidor mudou. E o sortimento precisa acompanhar
A pressão econômica explica parte da retração no volume, mas não é o único fator. Mudanças demográficas, novos hábitos de consumo e a redistribuição do orçamento das famílias também vêm alterando a composição da cesta de compras e exigem uma revisão das estratégias de sortimento.
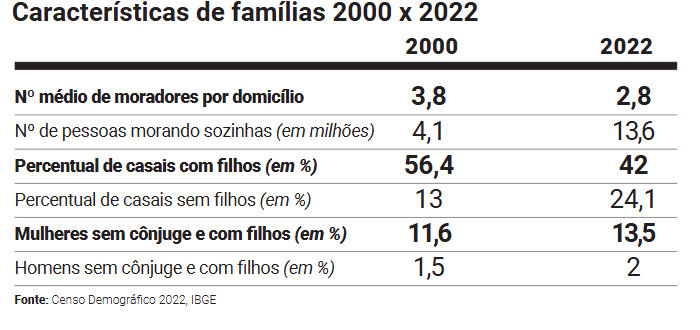
Famílias estão diminuindo
Desde o início dos anos 2000, o número médio de moradores por residência vem diminuindo. A consequência é uma mudança importante na dinâmica de consumo. As compras tendem a ser menores, porém mais frequentes, favorecendo embalagens compactas, porções individuais e refeições semiprontas
Shopper visita cada vez mais canais
Na busca por mais economia, em vez de concentrar todas as compras em um único estabelecimento, o consumidor também tem distribuído seus gastos entre diferentes formatos para aproveitar promoções e preços mais competitivos. Segundo a dunnhumby...
- 74% compram em supermercados tradicionais
- 63% compram em atacarejos
- 36% compram em feiras, hortifrútis e açougues locais
A concorrência agora também está na tela
Além das lojas físicas, marketplaces, aplicativos de entrega e supermercados digitais ganharam espaço. A NielsenIQ projeta que o e-commerce será o principal motor de crescimento das vendas de supermercados nos próximos anos, com crescimento anual de 11,6% até 2028. Entre os principais impulsionadores para essa tendência estão a praticidade e descontos especiais, possibilidade de comparar preços, além da variedade.
Embora o comércio eletrônico de alimentos e bebidas avance e conquiste uma parcela crescente das vendas, a transformação do consumo vai muito além da migração para canais digitais. Nos últimos anos, novas categorias de gasto passaram a disputar diretamente o orçamento das famílias, reduzindo os recursos disponíveis para o varejo alimentar e remodelando os hábitos de consumo.
De acordo com a NielsenIQ, houve uma alta de 19% na venda online de alimentos em 2025. Além disso, no ano passado as vendas online contribuíram com cerca de 75% do crescimento do varejo, enquanto lojas físicas permaneceram relativamente estáveis.
Nesse contexto a otimização do sortimento se torna essencial. E é exatmente esse o tema da revista SA+ onde a matéria acima foi publicada originalmente. Essa edição dá inicio a série Decisões de Impacto, uma trilogia que será lançada ao longo do 2º semestre pela SA+ abordando os principais pilares que impulsionam a performance do varejo alimentar.